|
盼望着,盼望着,春天来了 大陆地区首个由政府联合出品的社会组织项目财务规范指引也出台了。 什么?90多页? 没有财务基础看不下去? 翻开来花了半天还没看完? 不用担心, 社工哥哥为你准备了思维导图和太长不看版。, L* M9 z% Z7 h. |& L& f B
话不多说,先上个思维导图了解一下吧!
0 D- N( [& j6 Y1 x( ]9 [思维导图版本: 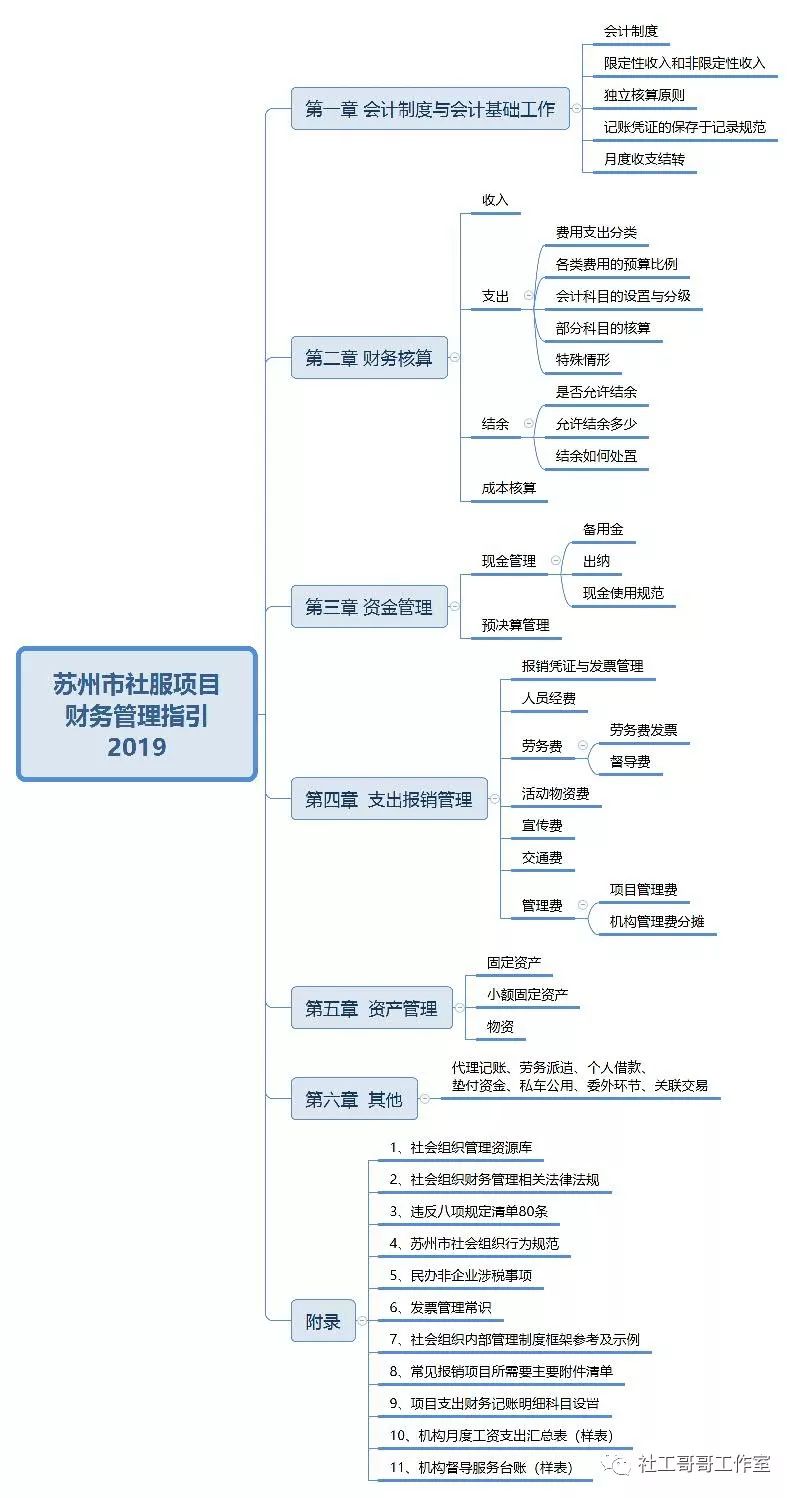
1 ^3 A" K. C" G9 _* p# M" r" l x$ D
本图参考了映绿材料,感谢!
& m' I; {3 E5 |
5 Q; ~/ O" q+ t2 y7 m9 r4 F- W$ T6 M: c" e( `
( w7 u2 c# U% Z; ^
出品方:, {3 F9 C5 V( e" Z3 F. M6 P- f
苏州市民政局、苏州市财政局、苏州市审计局
$ E7 o3 J6 b$ w0 O( t& D2 u5 U
) N* V, e# d- w) B8 S
意义: z$ c W- F4 y7 O, U7 h
1、这个应该是中国大陆地区第一个官方版本的财务指引了吧!之前,我曾看过恩派2013年出过一本中国民间非盈利组织财务管理手册。 2、作为官方审阅的出版物,集合了政府多个部门的想法意见,以及征求了财务人士、社会组织等相关方的意见,还是具有一定的全面性,综合考虑了多方的利益诉求。 3、对于现阶段政府采购服务中财务管理的困惑、乱项以及不没有规范指引,这个指引可以说是他们的终结者啦! 4、对第三方评估和社会组织来说,有一个指引参考,总算可以结束财务评估由财务老师说了算的时代了。而且不同的财务老师说法也不完全一致,不同的地区说法也不完全一致。 5、虽然这个只是新一轮社服项目的指引,我觉得,应该它的影响范围会更广。 ! {1 L* W3 E* G* S" x5 u7 `
8 `2 C& C2 A- ]( f" e0 X3 M0 y* \ Z
8 q% [# ^+ B4 W+ @! T, P. j/ v! ~2 r' A太长不看版 要点及点评: : [, ] z# S! H9 H( r. L: F/ Z
第一章:会计制度和会计基础工作
( B; F# v5 H" N% @9 a
1、通用型财务知识。
0 Z$ q8 C( ?, S9 ~( ]2 i9 S2 V& [2、强调了遵循法律法规、采购办法、订立合同等依据优先。
3 g- n5 @# J6 s3、政府购买项目必须以项目独立核算,但不可以独立装财务凭证。 + `- u; ?. }5 K) z" b8 E, r
/ ? a! `7 V _8 B- `- n6 p) q- {( a" O6 Z, u X, U
第二章 财务核算
2 v+ o: H/ l- q/ N. }9 [
- I4 d4 R) ]+ q0 U2 E: p8 L& L4、项目运作中如有义卖和捐赠收入,应分别计入项目商品销售收入和捐赠收入科目
9 P1 h6 m) F3 _- Z% Y7 M, j' t, F. F5、项目支出主要有:业务成本、管理费、筹资费用和其他费用。 社服项目主要有:人员、活动、管理、中标、税费。 其中:人员70-75%,活动10%以下,管理费:项目管理费2%以下,机构管理费6%以下。 点评:最大的亮点在于人员费的比例提高到了最高75%,对占用人工最多的社工项目来说是个很大的保障。 其次是对管理费的拆分,分为项目的管理费和机构的管理费。这是一个很大的进步点。但这个比例确实低了点。只有当项目达到一定规模的时候用这个才有效。例如,一个项目10万元,项目管理成本就只有2000元,机构管理成本就只有6000元,很显然,这是不足够的。建议还是可以区分档次。 & u% B4 `, Y& d/ {
7 u. M, `* ]! b, \* _6、列支绩效,是否属于分红 机构要有合理的绩效制度 项目临近尾声,突击花钱不可取,也不真实。 绩效奖金偏向举办者、负责人或者少数人视为变相分红。
: n! Y3 z2 b5 Y& F, \/ c$ n' }
" E4 {+ |& H( G/ X! I点评:根据28定律,实际上在任何单位,往往是少数人拿的工资和绩效较多,因为,往往大部分人的工作产出和成效比不上少数人。政府机构、国企外企里面同样如此。对照公务人员的薪酬表,也很明显可以看出,绩效偏向年资高,级别高,职务高的。 同时,在现阶段,一个社会服务机构中,往往机构负责人,项目负责人需要承担更多的风险和压力,比如,员工休长假,员工业务水平跟不上,员工离职,调岗等,工作基本都需要机构负责人和项目负责人顶上。 因此,笔者认为,这点有待商榷。可以参照政府或企业设置一定的比例。除非,所有的绩效只发给负责人,否则不能认为发给机构负责人和项目负责人多了,就成分红了。如此一来,恐怕没人愿意做机构负责人和项目负责人了吧。(活儿你可以多干,钱你可以少拿)。 / x& Q+ ?/ V0 I8 U+ @) i
8 `4 x, ?, s3 [+ \4 }3 ?
7、固定资产不能全额列支到一个项目。 $ ^7 M9 x+ a$ N! m: }! x
8、项目周期内,罚款计入机构管理费,不能列支到项目中。
1 O! v' v% o- w- }6 C9、社服项目允许有结余,比例未设置,根据合同来,但同步需要评估服务和财务,如不明显,需要扣款或者追回。结余可以转为非限定性和限定性,具体看合同约定。 点评:这点应视为本指引中最突出的亮点,解决了政府购买项目结余款去向问题,多年来,结余款大家都不敢动,生怕政府某一天想起来,说收回去。 首先,很多政府购买项目拼命让社会组织花完钱,笔者认为这也是不合理的。每个人每个月的工资发下来都不会想着全部花掉,因为要应对未来的风险,对一个机构同样如此,如果一个机构做一个项目都全部把钱花光,那么他就变成月光族了。 其次,很多机构利用自身的资源、人脉等筹集了大量的社会资源,从而节省了项目经费,政府没理由要求这笔自己重新退回,这样会伤害社会组织整合社会资源的动力。 再次,同时,也要注意,某些组织可能会借此条款,拼命压低某些成本,比如,本来要用全职人员的,用退休人员,临聘人员,实习生等不符合资质的可否,比如,用不符合资质,但是能力很强,做出来的效果比用符合资质的社工做出来的效果更好,可不可以? 第四,对某些具有相关背景的组织,本身在使用很多政府公共资源,链接来项目,是否又存在市场的不公平竞争呢? 值得思考。
3 I2 S6 g: z6 B
# w0 `1 F9 P* ?
2 y! a; i3 n) e% s
第三章 资金管理
7 [5 A2 A' c" B9 M0 h; @
# Y+ l8 j' @% b- M* H ]( l
! \6 m/ ?6 ~# W3 K) j; w7 ]3 G
10、单位之间不能互相借用现金。) W1 f. T& f8 u% b
点评:也就是说,只能问银行去借,或者问私人借贷了。 , x- z1 Y1 z( r4 f8 o1 A
11、社会组织不要存放大额现金,尽量转账支付,避免大额现金支付。项目尽量避免用现金。1000元以上不可以用现金支付。不可以将社会组织的钱挪到个人银行账户,再另行支付。 点评: 怕被抢,假钱。也是有一定风险。 不用现金,才好追查资金的流动呀!
9 d* Q4 [) z0 s9 M9 L0 a% H- c
: \3 |# _0 C" i+ I' M( C
12、单位负责人不可以担任出纳,会计。 % S0 `" K3 X4 M9 M
13、项目预算中可以安排一定费用用作不可预计费用。 点评:进步条款。
5 }4 u/ b5 Q, O+ F" H. R% }14、项目内部预算可以调整,活动预算优先于人员预算优先于管理预算。符合保障服务质量和人员薪酬的调整可以。 点评:进步条款。 世界变化这么快,谁都不可能预想到一年中的这么多细致的费用支出,尤其像社服项目这种活动指标量巨大的项目。
6 D1 ^. A# s- L6 R( {! o4 V* t- l" t
15、那些预算调整不批:机构预算水平太差、损害服务对象和员工利益、恶意增加。
" e; x% J- c/ H7 g; h
u* n$ S8 b0 n4 e3 K9 F
第四章 支出和报销管理
/ s& ^1 v/ N- P3 J* o; P9 Y% A9 {
0 w& [4 v) g2 P+ Q; l2 c* ?. Y
16、大额资金尽量法人签字,禁止只盖章不签字。 点评:签字的效力大于盖章。 8 g% l* H. o! G6 d6 s
17、可以使用线上审批流程,不一定书面手签。但需要注意线上的稳定性和安全性。 - u) m5 y' F4 p3 j
18、没有发票,抬头是个人,以及单位名称税号不对,其他单位的抬头都不可以报销。 6 _ k+ r! n4 v8 h( B1 c. Y
19、定额发票可以使用。
- ^# r0 Y" k( ^1 U
20、发票及时入账,不可跨年入账。延迟3个月需要说明理由。
' j4 k; d( V1 H- P4 X
21、人员费包括:工资、社保、公积金、绩效、奖金、实习补贴、督导费等。不得现金发放工资。不可以转给项目主管代发。零星的福利需要员工签字。
, a1 F8 \5 f' _. z1 f3 U9 v
22、社保公积金按照当地规定上限和下限缴纳。
2 F# d1 [7 r9 u/ I' i. e) U
23、外聘督导、讲师、实习生、志愿者都需要开具劳务发票报销入账,除了劳务发票,还必须要附上签收单。 税费不好计算,建议按税前价格与老师协商。 支付方式尽量要体现痕迹和双方。 $ Q$ V) m) }! }8 ^
点评:有段时间税局要求必须本人去。志愿者补贴签收课真惨了。外地来的老师也很惨,来一天得花半天去税局开发票。当然,也有很多地方,目前,对劳务费开票这块并没有这么严格要求。 劳务发票+签收单=双保险。怕这笔钱不翼而飞。 % J# o: \: m. r
6 `) @0 Q2 s( s! w% i2 n, r! `) ?
24、全职员工不可以在机构和项目中领取督导、讲师、咨询、志愿服务等费用。但机构可以制定合理的薪酬和专项补贴机制。此外,未缴纳社保的单位的负责人也视同全职员工,以薪酬制度来体现。 点评:就看怎么样算合理了。长远来看,机构还是需要制定合理的薪酬机制来保障这类员工的稳定性。当然,也不排除某些员工能力很强,自己请假外出接业务去了。就像是学校的老师一样,不肯再学校里好好上课,喜欢跑出去开培训班,大学的老师不喜欢上一节课几十块钱补贴,他们宁愿到外面几千。还有医院的某些医生宁愿到外面黑诊所做手术,或者到外院外地去。这种现象现在也逐步出现 目前,很多社会组织的负责人应该都具备督导或者讲师的资格,他们也大量的在自己的组织中担任督导,对项目本身而言,有好处也有不足,对他们而言,也是增加收入的一个途径。 如何平衡收入和单位规范的利益诉求,值得深思和探讨。 * l4 z/ p' z, a. T) l& Q) y) l
# x0 Z3 B7 P( a* x
25、督导资质 点评:苏州有部分取得见习督导的是直接外地过来,按照年限对接认证的,没有上过督导培训班。对苏州本土社工以及上督导班的来说,似乎有点不公平。 2 _& c& M6 O5 |4 z/ L
26、督导费用 本土督导分了两个档次: 5-10年,200 10年以上,250 境外督导:300. 点评: 1、这个区间跨度有点过大~~~~~ 2、境内和境外之间有一道不可逾越的鸿沟。境内20年,和境外10年,还是木有办法比。这点有点像影视行业的明星的片酬。 ' K3 Z1 q% Q! L
26、物资费用 物资可以批量买,分摊项目领用。 购物需要采购商品单价、数量和明细。 不得购买烟酒、礼品卡、购物卡、高档商品。
1 L8 t% f% ]2 |% S& Q. v
t# G! e# Y5 b3 L
27、宣传费 宣传费需要和商家签订合同,列支明细。无明细视为无效。 点评:有的地方规定了宣传费为不超过4%。假设10万的项目,就是4000元。恐怕一个背景墙就花光了。这里没有设比例视为进步。 实际上初期,社工项目需要靠宣传和包装。这点像商品上市需要广告和营销一样。 % j' h( }3 D: L9 E; V2 R% \
28、单位领导、员工,用于项目的油费和汽车租赁费可以报销。 加油票可以使用,需要附上私车公用协议,里程,合理的油费、路桥费。 汽车租赁合同、汽车租赁发票等。 点评:如果是私车,就自己去开票吧。如果不好开发票,就去神X租车吧!
: G2 q, r: p* `% d/ U2 [
29、管理费分为项目管理费和机构管理费。
8 L# W" z* K- w) f) C/ h
30、福利费用可以有奖励、特困补助、独生子女、节日慰问等。 - \' x. @5 L1 ^4 U
& o: ]0 n+ U( e" |" `* S& i
; V1 s+ D4 }% ^
9 y( a B9 J O$ Y: S2 k
第五章 资产管理5 c8 {; U: j5 a s6 U2 d2 f
' n; L$ K6 i# |, J( Z! T: C
31、固定资产分摊,小额固定资产机构统一购买。
$ ]3 ^- t* l: V7 B" ?% m
32、物资需要有仓管和领用,出入库,小礼品发放台账。 点评:规范化,实际上现在的小规模机构很多达不到规范化运作的要求。 还没发展壮大,就开始学着大公司的科层制规范性,对小机构来说无疑是灭顶之灾。但对这些如何管理又很头疼。
" v: N( B6 R3 ~9 W8 C/ c
4 Z Y# C3 v- F9 u' h1 u0 c
% I, f$ q% K, D
第六章:其他% @- F2 e( R3 \7 k3 I
+ U# @% o( n* B' b# w: W! ?( w
s6 ?2 A# G/ `9 W+ e
33、外地机构不可以进行劳务派遣形式为当地员工缴纳社保,因为签订的主体是劳务派遣机构。 点评:其实这里还有一个问题,就是社会组织的服务范围问题。理论上讲,社会组织不可以设立分支机构,那么对社会组织异地接项目,算不算设立了分支呢,是否超过了社会组织的经营所在地的限制呢? 有的外地组织说,为什么政府购买项目都委托给了本地机构,那么,对组织本身而言,也需要思考是否属于跨登记证书的属地开展业务了。 所以,对外地组织,尤其是跨省的组织,员工问题比较难处理。例如,机构总部在广东,员工在苏州。社保只能交在广东,不能交在苏州,否则不能入账。但项目又允许有结余,因此,机构只能冒一点风险,自己承担员工在苏州的缴纳社保,等项目结束后经费结余,用来弥补这个亏空。
( E8 z$ D: @ T# V1 @2 {" W
34、机构现金流不足,可以向举办者借款,也可以将利利息列为筹款费用。8 d% w; P) p2 N" F( p# ]
点评:害怕政府拖欠款的机构可以放心了。贷款吧! + I7 i9 q6 L8 I, `5 f" l9 u1 _
: ?' J$ }% v' R
35、房租问题,最好给员工住房补贴,不要租房。住房补贴应放到人员工资去。确要租房的,不能开房东抬头的发票。 点评:个人建议,还是发补贴吧,租房风险多,事儿多。
# s8 ]8 Z1 }. t" D, w
36、不可以在项目里列支工会费用。
0 K- [9 f T6 j4 O9 z
37、附录上有很多文件,大家还是可以好好看看的。 - a+ t8 y; R/ p
2 k- w, i/ U( a+ k, p
总结:
: z; n' w3 ?+ Z! D* N! `
总的来说,这个规范指引对社会组织的各项财务活动进行了细致深入的解释,也提供了一定的依据参考,对现阶段中国内地的社会组织财务管理和运营,应该来说,还是具有非常重要的指导意义和实操价值的。虽然当中的个别条款仍有不足或不完美之处,但这也属于发展过程中的阶段性特点,期待未来可以很好的解决吧。 ! z, ? I( `, o2 j
]+ m2 \' Z5 H& B
$ D4 u: K5 \9 X! V
; ~: U1 J; {' P. |2 Y# Y2 R
+ G9 U" `$ K! B# L4 [* [* q% W
8 i5 D1 l. k. E- j0 t k# [
1 j' Z2 c- z0 @( F9 }4 b
# N9 ?6 ]3 h: H" m
8 m# K! e: {" b7 I K' D附件
9 L7 e+ n% W8 m1 Q
为征求意见稿的版本, 需要的小伙伴们, 点击下方扫码关注, 回复“苏州社服财务管理指引”即可得到下载链接。 赶紧行动起来吧! # o/ @4 V9 u( b7 Y8 d' R7 M
& k3 w3 G( A& w$ B
|  |李越老师直播间|清流社工网
( 苏ICP备19044186号-1 )



 发表于 2019-4-6 16:08
